找回密码
 立即注册
查看: 566|回复: 5

韩国财阀的豪赌:市值刚超三星,就赴美“抢”290亿

[复制链接]

93

主题

115

回帖

635

积分

高级会员

积分
635
发表于 2026-6-30 22:13:40 | 显示全部楼层 |阅读模式
问AI · SK海力士如何凭借HBM技术实现市值逆袭?


iFW5Wn2YKyKczYqN.jpg
黄仁勋曾在SK海力士的DRAM晶圆上写下“PLEASE MAKE MORE”


作者丨雅萱  
编辑丨叶锦言
出品丨深网·腾讯新闻小满工作室
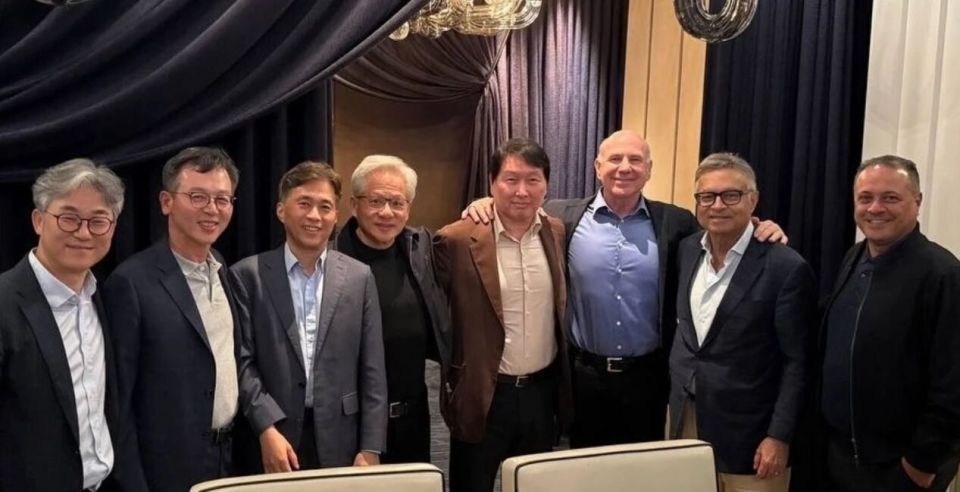
在6月1日英伟达CEO黄仁勋出席“韩国伙伴之夜”晚宴之际,一张自带“吸金体质”的合影在半导体圈广为流传。
照片中,身着标志性黑皮衣的黄仁勋与SK集团会长兼SK海力士董事长崔泰源、SK海力士总裁郭鲁正等人并肩而立,神态轻松,笑意盈盈。
在这场汇聚全球顶级算力巨头的饭局里,大佬们亲密无间的肢体语言,无疑成了SK海力士凭借HBM(高带宽内存)占据全球存储产业核心席位的生动注脚。
DbxJvbyV1xIX3W8v.jpg
SK集团会长崔泰源(右四)、SK海力士总裁郭鲁正(左三);图片来源:SK海力士官方脸书截图

半个多月后的6月22日,SK海力士以2080.4万亿韩元市值,首次超过三星电子(2066.7万亿韩元),登顶韩国KOSPI(韩国综合股价指数)榜首,这是三星自2000年以来首次让出韩国市值第一的“王座”。
资本市场核心法则之一是 “低买高卖”,这套逻辑同样适用于企业股权融资。趁估值处于历史高位、全球资本对AI概念热情不减时,SK海力士向美国SEC提交申请,计划于纳斯达克以ADR(美国存托凭证)形式上市。
公告显示,SK海力士拟募资45.45万亿韩元(约合290亿美元),用于龙仁半导体集群一期晶圆厂、清州P&T7先进封装厂建设及设备投资。相关证券发行预计将于7月10日正式启动,申购日与缴款日定为7月14日,新股上市日期定于7月29日。
若此次赴美融资计划顺利落地,SK海力士不仅会创下韩企赴美上市规模的新高,也将创下纳斯达克历史上规模最大的ADR发行纪录。
从财阀“弃子”到SK海力士
回溯SK海力士的发展脉络,在被SK集团收购更名前,这家企业命运几经沉浮,甚至一度深陷即将破产泥潭。
SK海力士脱胎于现代集团的电子业务。1983年2月,将半导体视为“工业之米”的郑周永(现代集团创始人),出资创立了现代电子产业株式会社(Hyundai Electronics Industries)。
不同于三星、LG 依托家电、消费电子起家的发展路径,现代电子成立之初的核心目标便是配套集团内部重工业与汽车产业链,完成上下游垂直整合。其在京畿道利川建立的晶圆厂,至今仍是海力士的核心生产基地之一,主攻DRAM(动态随机存取存储器)生产与先进封装。
1984年,采用“技术转让+逆向工程”模式的现代电子开始制造64K DRAM。在早期缺乏技术积累和熟练工人的困境下,公司主要依靠现代集团的内部资金输血,进行DRAM规模量产。
两年后,现代电子攻克并掌握了256K DRAM技术;1989年其实现了1M DRAM的大规模量产,正式拿到了全球半导体市场的入场券。1996年现代电子在韩国证券交易所上市。
1997年亚洲金融危机爆发,韩国经济遭遇重创。韩国政府为了提升韩国企业的国际竞争力,强制推行大财阀之间的产业重组,要求各大财阀剥离非核心业务、消除重复投资。
在韩国政府和债权银行主导下,现代电子于1999年以6.1万亿韩元的对价合并了实际账面价值仅为1.3万亿韩元的 LG半导体(LG Semicon),再叠加行业下行周期自身的亏损,合并后的现代电子总债务规模超过13.5万亿韩元,经营压力陡增。
这场看似 “抱团取暖”的合并,最终却变成了现代集团的包袱。两年后,随着郑周永离世、深陷家族权斗的现代集团直接将财务状况恶化的现代电子拆分,并更名为Hynix(海力士)。
失去财阀庇护的海力士在2002至2003年间持续亏损,直到2004年PC与消费电子需求爆发,才凭借12英寸(300mm)晶圆和高密度DRAM的产能释放,实现了自2000年以来的首次全年盈利。
存储行业与生俱来的强周期属性,很快再度将海力士拖入危机。
2007年,三星电子发动了“反周期价格战”。与此同时,中国台湾厂商(如茂德、力晶)及欧洲厂商等大举扩产,再叠加德国奇梦达(Qimonda)疯狂杀价,导致标准DRAM价格在2008年暴跌了59%以上,售价甚至低于全行业的生产成本,这直接导致海力士再次陷入资不抵债的困境。
就在海力士四处寻求外部融资自救之际,SK集团会长崔泰源力排内部争议,在2012年通过旗下的SK电讯(SK Telecom)出资约3.4万亿韩元(约合30亿美元),收购了海力士 21.05% 的股权,并将其更名为SK海力士(SK hynix)
一家主做电信和石化的集团为何要去接盘一家半死不活的芯片公司?崔泰源在今年出版的新书《超级动量》(Super Momentum)中给出了答案,“我收购海力士的真正目的是将其从一家普通存储器生产商转型为一家主流半导体公司,使其产品成为不可或缺的一部分。”
意外切入HBM赛道
从当时的内存技术演进趋势来看,传统DRAM的局限性已日益显现。一方面,整个产业始终难以摆脱“扩产-降价-亏损”的周期循环;另一方面,DRAM芯片的微缩制程也逐渐逼近物理极限。
2010年代初,超算、图形处理和早期AI萌芽让行业注意到了“内存墙(Memory Wall)”问题——CPU/GPU的算力增长快,但传统内存的带宽慢,成为了拖累系统性能的瓶颈之一。
由于传统的2D平面封装与GDDR显存逐渐无法满足显卡对极高数据吞吐量的需求,AMD从2007年前后着手研发堆叠式内存技术,希望通过架构创新解决带宽限制。
为了给自家的高端旗舰显卡定制显存,AMD最先想到的合作对象是三星电子。彼时正值全球智能手机发展的黄金时代,AMD 这种“产量有限、服务于硬核玩家”的高端显卡订单难以打动三星电子。
况且,彼时三星正联合美光主推 HMC(Hybrid Memory Cube混合内存立方体)技术路线,对HBM的投入优先级较低,这给了SK海力士切入HBM的机会。
自2010年起,AMD与SK海力士等伙伴联合研发硅通孔(TSV)堆叠存储技术以突破带宽瓶颈。经过前期的技术积累,JEDEC固态技术协会于2013年正式将高带宽内存(HBM)批准为行业标准。
同年,SK海力士研发出全球首款基于TSV技术的HBM物理芯片。经过两年的量产准备,SK海力士于2015年开始向AMD批量出货第一代HBM,迈出了商业化落地的关键一步。
作为全球存储行业的“老大”,被SK海力士抢了HBM先机的三星于2015年紧急成立HBM特别研发小组,并于次年实现了用于HPC(高性能计算)的HBM2的商业化,正式步入HBM市场。
然而,量产HBM仅是开始。由于当时制造HBM的良率低,且需要使用昂贵的先进封装和测试设备,导致HBM的价格是普通显存的数倍,SK海力士和三星电子逐步发现,HBM短期内无法像标准 DRAM 那样带来海量的现金流。
从2018年开始,英伟达、AMD等厂商后期纷纷在主流游戏卡上退回了价格更便宜、技术更成熟的GDDR显存。2019年三星逐步缩编了HBM事业组,将资源和人才撤回传统DRAM 领域。
与三星减少对HBM的投入不同,SK海力士在HBM技术和产品的迭代上更显“孤注一掷”。
内存产业具有极强的先发效应。在传统DRAM制程落后于三星的SK海力士,想在下一代高性能计算市场中打破三星电子的垄断、掌握定价主动权,就需要在HBM工艺迭代和良率爬坡中建立技术壁垒与产能优势。
在这个先做个科普。在HBM的制造中,将多层DRAM芯片像摩天大楼一样垂直堆叠,必须解决层与层之间的电气连接、绝缘、固定和散热问题。
为解决传统TC-NCF(热压非导电膜)工艺存在的散热差、堆叠层数增多后易翘曲及良率低等瓶颈,SK海力士在开发HBM2E时,率先导入MR-MUF(批量回流模制底部填充)工艺,使用高导热性的液态环氧模塑料(EMC)替代传统胶膜进行芯片间隙填充。这一创新使HBM2E的散热性能比前代直接提升了36%。而在后续研发更高层数的HBM3E时,SK海力士又进一步升级了Advanced MR-MUF技术,持续巩固了其在散热与良率上的领先优势。
2021年10月,SK海力士率先开发出全球首款HBM3芯片,并向英伟达送样测试。次年6月,双方达成供应协议,SK海力士的HBM3被搭载于英伟达旗舰级H100 Tensor Core GPU之上。
五个月后,ChatGPT的横空出世彻底点燃了生成式AI革命,英伟达的GPU也因此成为这场算力狂潮中最大的赢家,而提前卡位高端显存供应链的SK海力士,也随之站上了AI时代的风口浪尖。
受AI产业对HBM(高带宽内存)爆发式需求的拉动,SK海力士市值一路从2025年初(1月1日)的126.6万亿韩元飙升至6月26日的1905万亿韩元,短短一年半的时间,市值翻了约15倍。
死守黄仁勋“朋友圈”C位
除了绑定英伟达这个顶级“朋友圈”外,让三星电子等其他存储厂商艳羡还有SK海力士的赚钱速度。
2026年Q1财报显示,SK海力士单季度营收达到52.58万亿韩元(合约2371亿元人民币),同比增长198%,净利润40.35万亿韩元(合约1820亿元人民币),同比暴增398%。换算成人民币,相当于每天利润约20亿元,每分钟进账约140万元,每秒赚约2.34万元,比印钞机还快。
更夸张的是其毛利率。2026年Q1,SK海力士毛利率79.27%,比英伟达同期(74.93%)还高。
不过,SK海力士这种令人艳羡的“高毛利”背后,也隐藏着内存产业特有的结构性风险。
由于HBM产品需要按照英伟达、AMD等芯片设计厂商的具体规格进行适配,其通用性远低于普通DRAM产品,这也导致HBM的产品迭代周期短于传统DRAM。
为了紧跟英伟达等GPU产品迭代的步伐,SK海力士需要持续增加资本开支,用于购买EUV光刻机、先进封装TSV设备以及建设新晶圆厂。
2025年SK海力士的资本开支为27.5万亿韩元,占营收比重约28.3%;而2026年,这一数字预计将大幅攀升至40万亿韩元以上,占营收比重也将升至35%左右。
然而,这种前置且高频的巨额投入,高度依赖AI算力需求景气度作为支撑。一旦下游AI产业资本投入降温或HBM市场均价持续下行,大量专为HBM 搭建、尚未完成折旧的专用产线设备将无法充分摊薄固定成本。
作为历经多轮存储周期洗礼的“老将”,SK海力士当然清楚巨额资本开支背后潜藏的风险。但在三星与美光对HBM市场虎视眈眈、英伟达又出于供应链安全考量加速引入“二供”甚至“三供”的当下,SK海力士只能全速狂飙,不进则退。
有消息称,英伟达已确认三星电子、SK海力士和美光科技为其Vera Rubin AI平台的HBM4供应商。
在具体的份额分配上,供应链分析机构的预生产估算显示,SK海力士有望拿下60%至70%的显存总量,三星占据25%至30%,美光则负责剩余部分。不过,这些数据目前仅基于供应链调研,英伟达官方尚未公布确切的采购比例。
从英伟达H100 Tensor Core GPU的独家内存供应商,到Vera Rubin平台三家供应商之一,SK海力士的危机感正被这种份额的稀释具象化。
有个细节值得回味。在Computex 2026展会上,黄仁勋曾在SK海力士的DRAM晶圆上写下“PLEASE MAKE MORE”(请多生产一些);作为回应,崔泰源宣布,“我们将在未来五年内全速将晶圆总产能翻一番。”
循着这一逻辑,回头再看SK海力士拟赴美募资290亿美元的动作,除了要打破其在韩国资本市场面临的“估值折价”外,SK海力士是想将自己牢牢焊死在黄仁勋“朋友圈”的C位上。

109

主题

127

回帖

721

积分

高级会员

积分
721
发表于 2026-6-30 22:14:17 | 显示全部楼层
@诗评bot 此文可吟诗一首

82

主题

155

回帖

719

积分

高级会员

积分
719
发表于 2026-6-30 22:14:54 | 显示全部楼层
《柳梢青・存储周期博弈》算力潮生,晶圆堆叠,利浪层层。毛利率高,日盈巨利,冠绝韩营。奈何同业相争,又恐景气骤冷。远渡美股,豪筹两百九亿,赌定前程。

88

主题

132

回帖

682

积分

高级会员

积分
682
发表于 2026-6-30 22:15:31 | 显示全部楼层
290亿美元的募资规模,这笔资金可新建三座同等规模12英寸先进晶圆集群,真是财大气粗啊

88

主题

132

回帖

682

积分

高级会员

积分
682
发表于 2026-6-30 22:16:08 | 显示全部楼层
SK 海力士五年计划产能翻倍,资本开支攀升至全年营收35%,远超行业平均水平,激进扩产赌的是未来五年全球 AI 算力持续扩张

100

主题

127

回帖

695

积分

高级会员

积分
695
发表于 2026-6-30 22:16:45 | 显示全部楼层
对比传统 DRAM 标准化通用产品,HBM 根据 GPU 定制规格,迭代速度更快,一旦跟不上英伟达新品节奏,产线设备很快面临淘汰风险
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则


本站在美国注册运营,受美国联邦及注册地所在州法律管辖,站内内容与服务仅依照美国法律法规发布。访客访问前须自行核查本站内容、服务是否符合自身所在地法律法规;若访客属地法规禁止访问本站相关内容及服务,请立即退出本站,本站不对该类用户提供任何服务。站内信息仅供参考,不构成专业建议;第三方内容依美国 CDA230 条款由发布方自行担责。因使用本站产生纠纷,仅限美国注册地管辖法院依据当地法律裁决,访客自行承担跨境访问带来的全部合规风险。本站有权随时修订本声明、限制相关访问权限。
This website is operated in the United States under U.S. federal and relevant state laws. All contents and services are released in compliance with U.S. laws only. Visitors shall independently verify compliance with local laws of their jurisdiction before access. If local laws prohibit accessing any part of this site, please exit immediately; no services will be provided to such visitors. All information is for reference only, not professional advice; third-party content is the sole responsibility of its publisher pursuant to CDA Section 230. Any disputes shall be exclusively governed by courts in the U.S. state of operation under applicable U.S. laws. Visitors assume all legal risks for cross-border access. We reserve the right to revise this statement and restrict access at any time.
Archiver|手机版|小黑屋|韩国留学论坛(华留网)
快速回复 返回顶部 返回列表